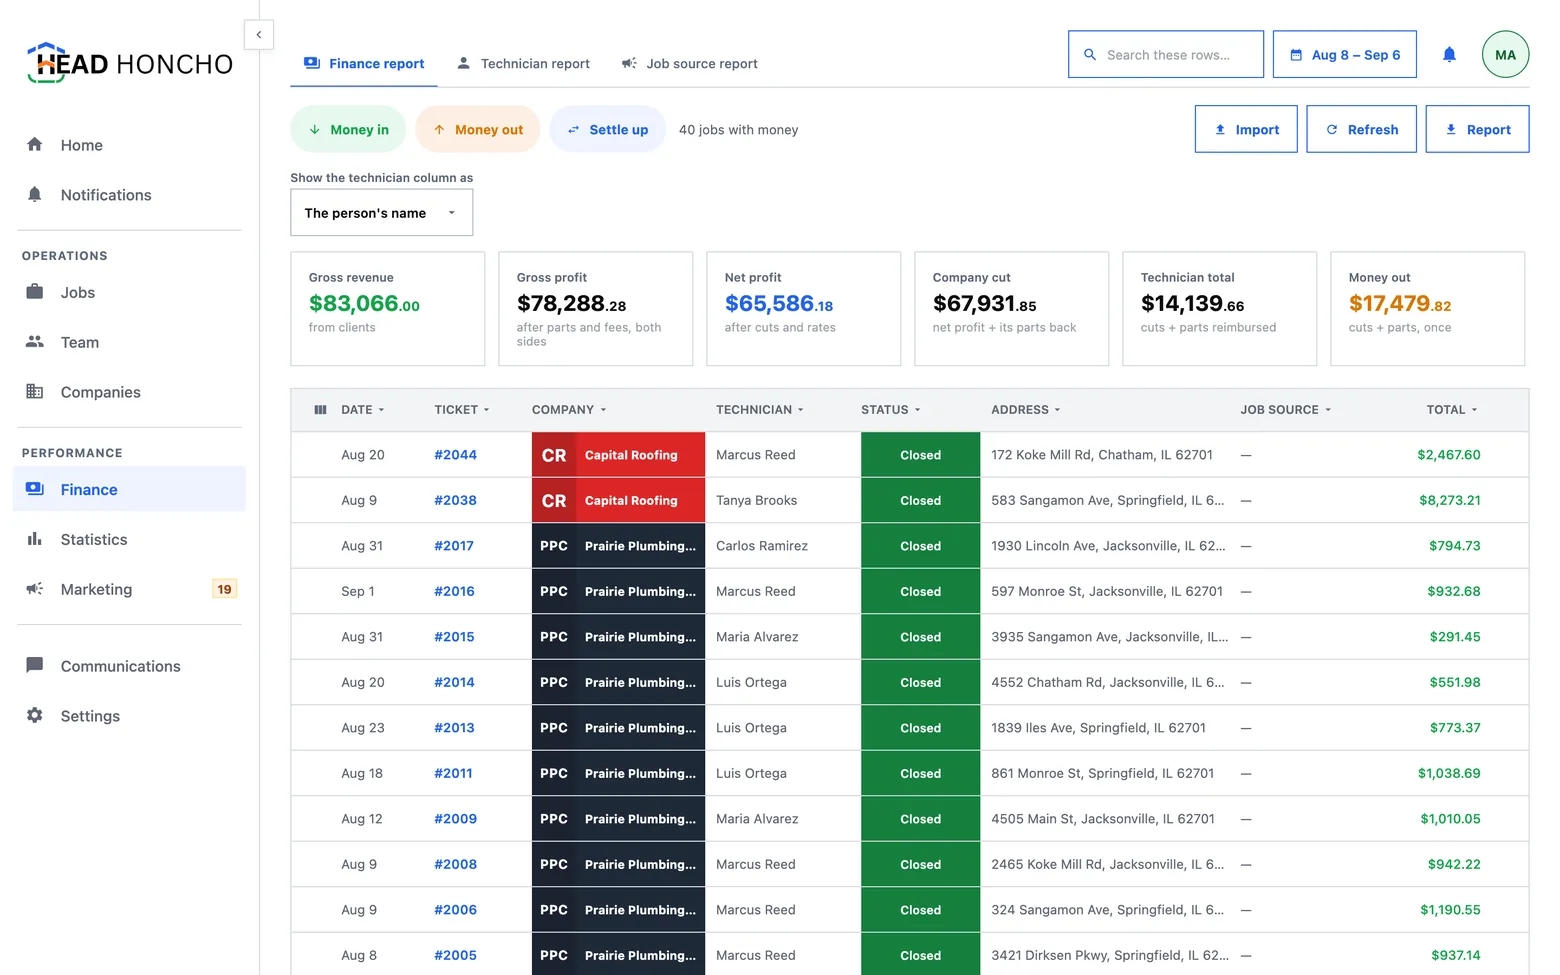
כספים הם שלושה לוחות על אותן שורות: דוח כספי של כסף לפי עבודה, דוח טכנאי שמתחשבן עם אדם אחד, ודוח מקורות עבודה שאומר איזה מקור החזיר את עצמו. שום דבר באף אחד מהם הוא לא סך הכל שמור.
 1
- Settle up רושם מה באמת שילמת לעובד, מול מה שהספרים אומרים שחייבים.
הוצאות, ומי שילם עליהן
הוצאה היא כסף שיצא מסיבה, והיא נושאת סוג הוצאה. זאת רשימה משלך, שנזרעת עם Parts ומתרחבת בהגדרות. השדה שהכי חשוב הוא מי שילם עליה: כשעובד קנה את החלק מהכיס שלו, העסק חייב לו את הכסף הזה בחזרה, והמוצר רושם את שתי העובדות בבת אחת.
זה מקום אחד שסכימה נאיבית נופלת בו. חלק ששולם על ידי עובד הוא גם כסף שהעסק הוציא וגם כסף שהוא חייב עכשיו לעובד. לספור את שניהם היה מכפיל אותו. הכלל הוא שההוצאה מוכרת כשההוצאה נרשמת, וההחזר רק רושם שחייבים. לכן החזרים לא נספרים בסך ההוצאות בזמן שחלקי העבודה כן, כי עבודה לא קיימת בשום מקום אחר.
החלוקה בעבודה
מעקב תשלומים לקבלני משנה נשען על חשבון אחד, שרץ באותה צורה בכל מקום שהוא מופיע בו. הכסף של העבודה נכנס, ההוצאה של כל אחד חוזרת אליו, השאר מתחלק לפי התנאים שעל העבודה, והסך הכל של מה שכולם לוקחים הביתה שווה לכסף שנכנס. בדיוק, לא בתוך סטייה מותרת.
| מספר | איך הוא נגזר |
|---|---|
| הכנסה ברוטו | מה שהלקוח שילם, לפני שמסלול התשלום לקח משהו |
| עמלות סליקה | מה שהמסלול שמר. שורה משלו, מוצגת רק כשיש כאלה |
| רווח גולמי | הכנסה פחות כל החלקים והעמלות, לא משנה מי שילם עליהם |
| רווח נקי | רווח גולמי פחות החלקים והשיעורים שמשלמים על העבודה |
| הסכום של העובד | החלק שלו, ועוד החלקים שהוא קנה בחזרה במלואם. מה שחייבים לו, לא מה שהוא הרוויח |
| החלק של החברה | שארית: מה שהתובעים האחרים משאירים, ועוד החלקים של החברה עצמה בחזרה |
שום שיעור של החברה לא נשמר בשום מקום. שני תובעים בחמישים אחוז שניהם רוצים לעגל את אותה חצי אגורה למטה, ומערכת שמחשבת כל חלק בנפרד מאבדת אותה. ככה חלוקה של עבודה יכולה לא להתחבר בחזרה לעבודה. לגזור את החלק האחרון במקום זה שם את האגורה המשונה על חשבון הבית, והופך את הבדיקה לשוויון. סטייה מותרת הייתה מעבירה בדיוק את העבודה שזה בנוי כדי לתפוס.
הדף של העבודה עצמה והשורה שנפתחת במסך העבודות מדפיסים את הדרך ולא את התשובה, בלוק אחד לכל תובע, ונגמרים בבדיקה כמשפט. איפה שחלק יובא כמספר ולא כתנאי, השיעור נקרא בחזרה מהחלוקה הגמורה ומסומן כמקורב, כי היסטוריה מגיעה כמספר ואין תנאי לצטט.
היתרה החתומה האחת
כל דוח על אדם מוביל במספר אחד ואומר לאיזה כיוון הוא מצביע, במילים ובצבע:
- חיובי, ירוק — אתה משלם לו.
- שלילי, אדום — הוא חייב לחברה, בדרך כלל כי הוא מחזיק מזומן שהוא גבה.
- אפס, אפור — מסודר, אף אחד לא חייב כלום.
מתחתיו יושבים שני החצאים שמרכיבים אותו, מה שחייבים לו ומה שהוא מחזיק של החברה, ככה שאפשר לבדוק את המספר מול העמודות ולא רק לסמוך עליו. הכיוון נקבע במקום אחד ומיובא על ידי כל מסך שמדפיס יתרה: הדוח על המסך, ה־PDF, ה־CSV והדוח במגירת הצוות כולם אומרים את אותו משפט, כי דף שנקרא פעם אחת בנייד לא צריך לדרוש שתזכור לאיזה כיוון סימן מצביע.
כסף תמיד מדפיס את האגורות שלו. שתי ספרות אחרי הנקודה, בכל מקום, בכל מסך.
אחוז הסגירה
אחוז הסגירה בדוח של עובד הוא עבודות שנסגרו חלקי עבודות שנסגרו ועוד עבודות שבוטלו, מתוך העבודות שנתנו לעובד הזה בחלון. שתי תוצאות נובעות מזה, ושתיהן מכוונות:
- עבודה שעדיין בתהליך לא נספרת כאבודה. היא לא נמצאת באף אחד משני האיברים.
- עבודה שבוטלה נספרת, גם שהיא לא הזיזה כסף. ביטול לא רושם תשלום, לא חלק ולא הוצאה, אז אין לו שורה בדף בכלל. האחוז הוא המקום היחיד שהוא מופיע בו, והפס מדפיס את הספירות מתחת כדי שאפשר יהיה לבדוק את האחוז.
דף שהיה בנוי רק מעבודות שהזיזו כסף היה מראה אחוז סגירה של 100% לכולם, וזאת הסיבה שהדוח נשאב מהעבודות ומחבר אליהן את הכסף ולא להפך. כל שורה בו נושאת את הסטטוס שלה, ועבודה שלא הזיזה כסף מדפיסה קווים ולא אפסים. ב־CSV התאים האלה נשארים ריקים, כי גיליון מסכם אפס ומדלג על ריק.
”עדיין חייבים“ זה לא יתרה
שתי עמודות כסף בספר של הטכנאי עונות על שאלות שונות, וההבדל הוא מה שהופך התחשבנות לאמינה.
| עמודה | על מה היא עונה | מוגבלת בטווח התאריכים? |
|---|---|---|
| יתרה | למה התקופה הסתכמה, על השורות שבתוך הטווח | כן |
| עדיין חייבים | מה שהספרים אומרים שהעבודה הזאת עדיין חייבת, נטו מכל התחשבנות שאי פעם כיסתה אותה | לא |
חוב לא מפסיק להתקיים כי מישהו הזיז טווח תאריכים. התחשבנות שהייתה מדלגת על חלק ממרץ כי המסך הראה אוגוסט הייתה אי־תשלום שקט, אז הטווח מחליט אילו עבודות מופיעות ואף פעם לא כמה חייבים על אחת מהן. עבודה שהתחשבנו עליה מדפיסה קו ולא אפס: אפס הוא מספר ונקרא בתור מספר.
התחשבנות
דוח הטכנאי הוא קטלוג שאתה סורק, מי חייב מה, כמה עבודות לא סודרו, מתי שילמו להם לאחרונה, ושורה שאתה פותח אל הספר של אותו אדם לפי עבודה. ארבע פעולות יושבות עליו, ורק אחת מהן מזיזה כסף:
- להתחשבן עד תאריך כותב התחשבנות אחת שמכסה כל עבודה שלא סודרה עד סוף הטווח, עם שורה שמציינת כל רשומה ששולמה. זאת הפעולה הראשית היחידה כאן, אז היא הכפתור הכחול המעוגן היחיד.
- לייצא את מה שלא סודר נותן לך את העבודות שעדיין חייבים עליהן כ־CSV, ובכוונה מתעלם מהסינון Show. פעולה מהירה שהייתה מצייתת בשקט לסינון שמישהו שכח שהוא הפעיל הייתה מייצאת את הדבר הלא נכון.
- הורדה מוציאה את הספר שעל המסך, כ־CSV או כ־PDF.
- רענון מתקן התיישנות.
עובד שמחזיק את המזומן שלך וגם חייבים לו חלקים מסודר בהתחשבנות אחת על ההפרש, שהשורות שלה מכסות את החוב אליו ואת החוב ממנו יחד. אף פעם לא שתי התחשבנויות שבמקרה מתקזזות. להריץ התחשבנות פעמיים לא מסדר כלום בפעם השנייה, כי הראשונה לא השאירה שום דבר פתוח. זה נשאר נכון גם כשחלק נרשם שעה אחר כך, מה שנעילה יומית הייתה בולעת. ביטול של התחשבנות משחרר כל עבודה שהיא כיסתה באותה פעולה, והשורות שורדות כרשומה של מה שהביטול ביטל.
מתי חלק נרשם, ומתי הוא זז
- חלק נרשם כשהעבודה נסגרת, מהתנאים שעל השיבוץ, ובברירת מחדל מהתנאים של העובד. בתוך אותה פעולה שסוגרת את העבודה, כי עבודה שנסגרה בלי שהחלק שלה נרשם היא תת־תשלום שקט.
- הוא נגזר מחדש בכל שינוי כסף מאוחר יותר. חלק הוא אחוז מהכסף החי של העבודה, לא מהכסף כפי שהוא עמד ברגע שמישהו לחץ סגירה. תשלום מאוחר יותר מתקן את השורה שנרשמה ולא מוסיף שנייה.
- עבודה פתוחה מראה את אותה גזירה כתחזית בדף העבודה, ומסומנת ככזאת. תחזית היא תצוגה, אף פעם לא חוב.
- השורה מתוארכת לפי העבודה, לא לפי ההרצה. חלק לוקח את יום השירות של העבודה, ואם אין, את היום שהכסף שלה זז בו לראשונה. לתארך אותו לפי הרצת הרישום היה מפצל עבודה לשני חלונות דוח ומראה כסף שיוצא בלי כסף שנכנס.
- כל שורה נמצאת על לוח השנה של החברה, באזור הזמן שקבעת לחברה. לא של הדפדפן ולא של השרת.
- תשלום שנוחת אצל עובד רושם שהוא מחזיק את הכסף של החברה, נטו מכל עמלת סליקה. מי גבה תשלום ואיפה הוא נחת הן שתי שאלות, שנשאלות בנפרד, כי כרטיס שהועבר במסוף של החברה עבר דרך הידיים של מישהו ונשאר של החברה.
למה שום דבר לא נשמר
שורות כסף ניתנות לעריכה במקום. תשלום אפשר לתקן, הוצאה אפשר לשנות. לכן כל יתרה, כל רווח וכל דוח הם סכום שמחושב על השורות החיות בכל פעם שמבקשים אותו. סך הכל שמור היה מקור אמת שני, והוא היה שגוי מהרגע שמישהו תיקן שגיאת כתיב, בלי שום דבר שיגיד לו את זה. העריכות עצמן נרשמות לפי הסדר, אז יש מתחת תיעוד של השינויים.
הגרסה המעשית של הכלל הזה: אם מספר כאן מפתיע אותך, תפתח אותו. כל לוח מגיע לשורות שהוא חושב מהן, והדף של העבודה מדפיס את החשבון של עבודה אחת במלואו.